AEEC UNAIR Soroti Langkah Indonesia Pertahankan Hak Pemajakan Domestik
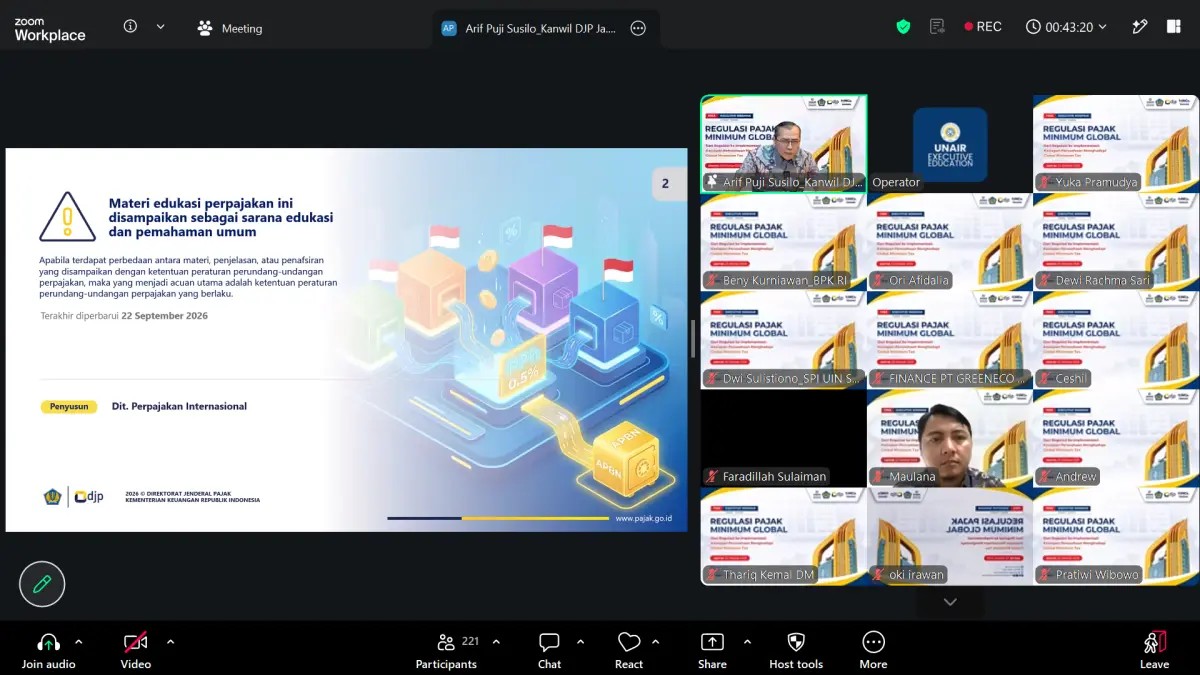
Airlangga Executive Education Center (AEEC) Universitas Airlangga kembali menggelar webinar eksekutif pada Jumay, (02/10/2026)
Airlangga Executive Education Center (AEEC) Universitas Airlangga kembali menggelar Webinar Eksekutif bertajuk "Regulasi Pajak Minimum Global: Dari Regulasi ke Implementasi: Kesiapan Perusahaan Menghadapi Global Minimum Tax" pada Jumat, (02/10/2026) secara daring melalui Zoom Meeting. Kegiatan ini menghadirkan narasumber dari Kanwil DJP Jawa Timur II, Arif Puji Susilo, untuk mengulas landasan regulasi serta alasan strategi penerapannya di Indonesia.
Webinar tersebut merupakan bagian dari rangkaian webinar bulanan yang diselenggarakan oleh AEEC sebagai bentuk komitmen dalam menjalankan Corporate Social Responsibility (CSR). Program ini dilaksanakan secara rutin untuk menyediakan akses pembelajaran eksekutif secara gratis, sekaligus memperluas wawasan strategis, meningkatkan kompetensi kepemimpinan, serta mendorong terciptanya organisasi yang adaptif dan berdaya saing.
Pencegahan Pengalihan Laba dan Persaingan
Tarif Penerapan Pajak Minimum Global (GMT) dihapuskan dari agenda OECD/G20 Base Erosion and Profit Shifting (BEPS) Pilar Dua. Langkah ini ditujukan untuk menekan praktik keinginan laba agar menghasilkan tingkat rendah yang merugikan penerimaan negara. Kebijakan internasional ini mewajibkan grup perusahaan multinasional memenuhi tarif pajak efektif minimum sebesar 15 persen.
Arif Puji Susilo memaparkan bahaya strategi perencanaan pajak grup perusahaan multinasional tersebut. "BEPS merupakan strategi perencanaan pajak grup PMN yang mengalihkan keuntungan ke negara yang menginginkan pajak rendah atau bebas pajak untuk menggerus basis pajak negara asal," ujarnya. Arif memilih estimasi laba hasil BEPS mencapai jutaan dolar AS.
Peran Strategis QDMTT bagi Penerimaan Negara
Melalui PMK Nomor 136 Tahun 2024, Indonesia menetapkan mekanisme Qualified Domestic Minimum Top-up Tax (QDMTT) sebagai prioritas utama pengumpulan pajak tambahan. Mekanisme ini memastikan hak pemajakan atas laba entitas di dalam negeri tidak beralih ke negara tempat perusahaan induk berdomisili. Selain QDMTT, sistem ini dilengkapi dengan Income Inclusion Rule (IIR) dan Undertaxed Payment Rule (UTPR).
Arif menekankan pentingnya prioritas pemungutan pajak domestik tersebut. "Penerapan QDMTT menjadi instrumen strategi untuk mempertahankan pemajakan atas laba yang dihasilkan di dalam negeri agar tidak mensubsidi penerimaan negara lain," terangnya. Kebijakan ini sekaligus menjaga daya saing serta keselarasan iklim investasi Indonesia dengan mitra global.